Fermeture des brasseries artisanales : plus de 500 arrêts, une demande en recul et des trésoreries fragiles
La fermeture d’une brasserie artisanale n’est plus un cas isolé en France. Les coûts de production augmentent, les ventes ralentissent et les trésoreries restent vulnérables. Pour de nombreuses petites structures, quelques mois de marge réduite peuvent suffire à mettre en danger une activité construite au fil des années.
Des fermetures nombreuses, mais des chiffres à replacer dans leur période
La filière compte environ 2 400 brasseries artisanales ou indépendantes, dont 95 % sont des TPE-PME. Ce réseau s’est développé très rapidement : au plus fort du mouvement, une brasserie était créée chaque jour en France, notamment en 2015 et en 2019. Cette croissance a élargi l’offre de bières locales, mais elle a aussi intensifié la concurrence entre des entreprises souvent petites et peu armées pour absorber un choc financier prolongé.
| Indicateur | Chiffre | Période ou périmètre |
|---|---|---|
| Fermetures annoncées | Plus de 500 | En deux ans, selon le Syndicat national des brasseries indépendantes |
| Fermetures recensées | Environ 250 | Depuis janvier 2024, selon Brasseurs de France |
| Brasseries menacées | Une sur cinq | Estimation du Syndicat national des brasseries indépendantes |
| Emplois directs supprimés | Environ 1 000 | Conséquence associée aux fermetures observées |
| Structures en difficulté financière | Deux tiers des adhérents | Syndicat national des brasseries indépendantes |
Ces chiffres ne couvrent pas nécessairement la même période ni le même périmètre. Les plus de 500 fermetures annoncées sur deux ans et les quelque 250 recensées depuis janvier 2024 ne peuvent donc pas être comparées comme s’il s’agissait d’un même indicateur. Ils décrivent toutefois une tendance commune : la fermeture de brasseries artisanales s’inscrit dans une crise durable, après plusieurs années d’ouvertures et d’investissements. Elle peut prendre la forme d’un arrêt définitif, d’une cession, d’une forte réduction de l’activité ou d’un dépôt de bilan.
Pourquoi le coût d’une bière devient difficile à absorber
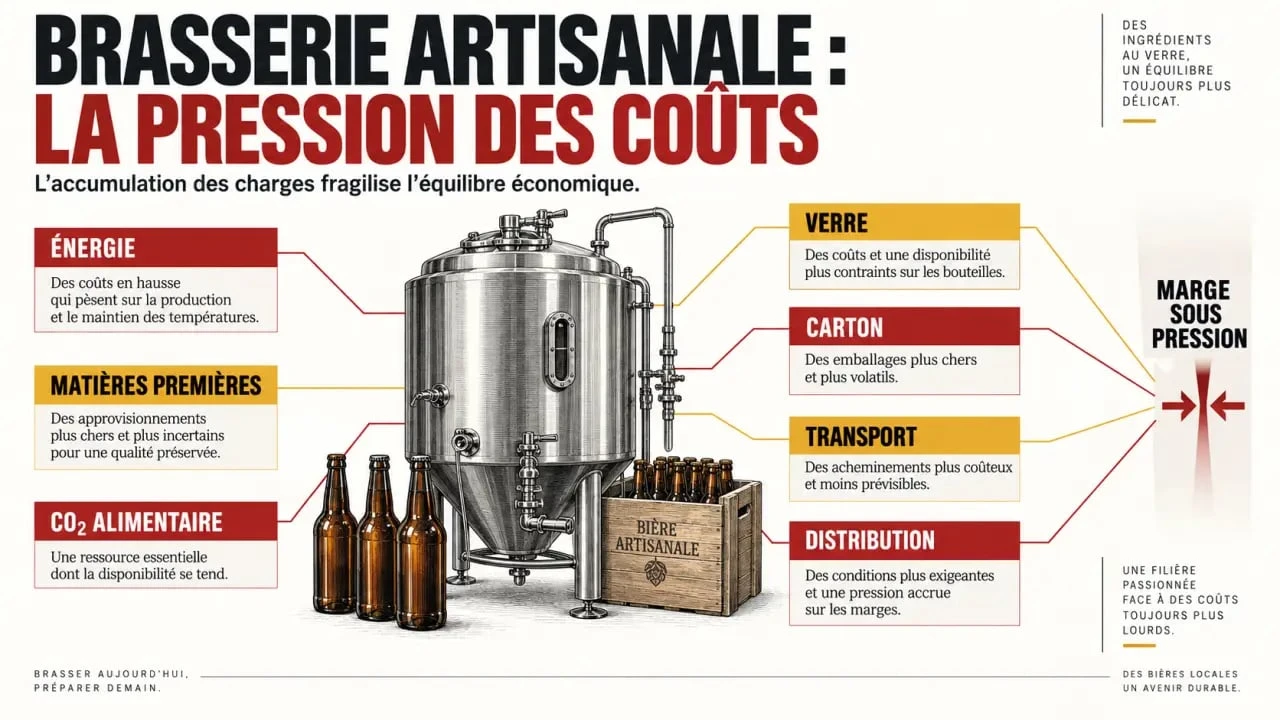
Une bière artisanale ne repose pas uniquement sur le malt et le houblon. Avant d’arriver en bouteille ou en fût, elle nécessite des cuves de brassage et de fermentation, de l’énergie, de l’eau, du CO2 alimentaire, des matières premières, du verre, du carton, du transport et du temps de travail. Quand plusieurs de ces postes augmentent en même temps, la marge se réduit à chaque hectolitre produit.
Énergie, emballage et approvisionnements : une hausse en chaîne
La crise énergétique a renchéri les opérations de chauffe, de refroidissement et de conditionnement. Le prix du verre, du carton, des matières premières et du transport pèse particulièrement sur les brasseries qui vendent en bouteilles. Le CO2 alimentaire, utilisé à certaines étapes de la production et pour le service en fût, ajoute une dépendance supplémentaire. Relever le prix de vente peut compenser une partie du choc, mais cette décision intervient alors que les consommateurs surveillent davantage leurs dépenses.
La difficulté vient surtout de l’accumulation des charges. Une commande de bouteilles payée avant la commercialisation, un stock de malt, des fûts immobilisés chez les clients et des factures d’énergie à régler créent un décalage de trésorerie. Cette bulle de stock peut donner l’impression que la brasserie produit beaucoup, alors que l’argent reste immobilisé dans l’entrepôt, les contenants et les délais de paiement. Suivre les rotations de bouteilles, les retours de fûts et les volumes brassés devient donc aussi important que réussir une recette.
Une marge vulnérable face aux grands producteurs
Les grands producteurs industriels disposent de volumes, d’une capacité de négociation et de réseaux de distribution qui les aident à amortir certains coûts. Une brasserie indépendante achète souvent en plus petites quantités et doit faire connaître chaque référence auprès des bars, des cavistes, des épiceries ou des distributeurs. Elle ne peut pas toujours répercuter toutes ses dépenses sans risquer de perdre des débouchés.
La concurrence ne porte donc pas uniquement sur le goût. Elle concerne aussi le prix final, la visibilité en rayon et la capacité à financer le stock. Cette différence de taille renforce la pression sur les brasseries qui dépendent de plusieurs intermédiaires avant l’encaissement de leurs ventes.
La demande recule et modifie les débouchés traditionnels
La hausse des charges serait plus facile à absorber si les volumes progressaient. Or la consommation de bière a baissé de 3,5 % en 2024 et de 7 % sur deux ans. Avec 33 litres par habitant, la France est présentée comme le dernier pays consommateur européen. Le pouvoir d’achat, une météo défavorable à certaines périodes et une évolution du rapport à l’alcool contribuent à cette demande moins dynamique.
Pour une petite brasserie, l’effet est rapide. Les commandes des bars et des restaurants deviennent moins prévisibles, les événements génèrent parfois moins de volume et les consommateurs arbitrent entre une bière artisanale, souvent plus chère, et des produits moins coûteux. La Brasserie Rabourdin illustre cette situation : elle a produit 8 000 hectolitres en 2024, contre 10 000 habituellement. Réduire la production limite le risque de surstock, mais diminue aussi la capacité à absorber les charges fixes.
Les catégories qui gardent un potentiel
La demande ne recule pas de façon uniforme. Les IPA conservent une clientèle intéressée par les recettes houblonnées et les nouveautés. Les bières sans alcool répondent à des usages en progression, comme la consommation modérée, les repas, la conduite ou l’alternance. Ces segments ne garantissent pas une rentabilité immédiate : ils demandent un positionnement cohérent, une production adaptée et un effort commercial spécifique. Ils montrent néanmoins qu’une offre différenciée peut encore créer de la valeur sans chercher uniquement à augmenter les volumes.
Une fermeture touche bien plus que le brasseur
Lorsqu’une brasserie cesse son activité, les conséquences dépassent l’atelier de production. Environ 1 000 emplois directs auraient déjà été supprimés. Les fournisseurs, les cafés, les restaurants, les épiceries locales, les prestataires événementiels et les producteurs agricoles liés à la filière peuvent aussi perdre un débouché. Dans les territoires ruraux ou les petites villes, une brasserie peut être un lieu de rencontre, de visite et d’activité économique.
La disparition de ces structures pose aussi la question de la diversité brassicole. Une bière locale exprime des choix de fermentation, de céréales, de levures ou de houblons, parfois associés à une identité régionale. Si le marché se concentre autour d’acteurs plus puissants, l’offre peut se standardiser. La présence d’une brasserie indépendante ne garantit pas sa viabilité, mais sa disparition réduit la diversité des goûts, des circuits courts et des lieux de production.
La dimension humaine est tout aussi concrète. Deux années de déficit, comme celles évoquées pour la Brasserie Croix de Chavaux, entraînent des décisions difficiles sur les salaires, les investissements, le rythme de brassage et parfois l’abandon d’un projet construit sur plusieurs années. La Brasserie de l’Alagnon, créée en 2009 et passée en Scop en 2018 avec quatre associés, montre qu’une organisation collective peut soutenir l’engagement de l’équipe, sans effacer les contraintes économiques.
Les modèles qui peuvent renforcer la survie des indépendants
Aucune stratégie ne convient à toutes les brasseries. La première étape consiste à identifier le canal qui apporte à la fois de la marge, de la régularité et une relation durable avec la clientèle. La diversification ne remplace pas le suivi des coûts, mais elle réduit la dépendance à un seul débouché.
Vente directe, taproom et brewpub
La vente directe réduit le nombre d’intermédiaires et permet au brasseur de mieux valoriser ses bières. Boutique à la brasserie, marchés, dégustations et abonnements locaux peuvent accélérer les encaissements, à condition de maîtriser le temps commercial et la logistique. Le brewpub associe production et consommation sur place, souvent avec une activité de restauration. Ce modèle crée une fréquentation régulière et valorise les fûts, mais il demande aussi des compétences en accueil, en cuisine et en gestion de salle.
Diversifier sans se disperser
L’accueil de groupes, les visites, les séminaires, les événements ou la restauration peuvent apporter des revenus complémentaires. Certaines structures utilisent le financement participatif pour acheter des fûts ou du matériel. D’autres partagent un espace, du stockage ou des livraisons. Le choix le plus prudent consiste à retenir un ou deux leviers compatibles avec les compétences de l’équipe et les caractéristiques du territoire, plutôt qu’à multiplier les activités peu rentables.
- Suivre séparément la marge des bouteilles, des fûts, de la vente directe et des événements.
- Adapter le brassage aux sorties réelles pour limiter le stock immobilisé.
- Privilégier les circuits où le paiement est rapide et la relation client maîtrisée.
- Tester les bières sans alcool ou les IPA avec des volumes progressifs.
- Étudier les partenariats locaux et la mutualisation avant d’investir seul.
Les organisations professionnelles demandent aussi des mesures d’urgence, dont un dispositif de type prêt garanti par l’État pour les brasseries produisant moins de 200 000 hectolitres. Un soutien financier peut donner de l’air à une trésorerie tendue. La pérennité dépendra toutefois d’un modèle plus lisible, avec une production ajustée, une dépendance mieux maîtrisée aux intermédiaires et une offre capable de fidéliser la clientèle locale.

- Fermeture des brasseries artisanales : plus de 500 arrêts, une demande en recul et des trésoreries fragiles - 28 septembre 2026
- Cidrerie en Haute-Normandie : visite, dégustation et vente directe chez le producteur - 25 septembre 2026
- Cours d’œnologie à Rennes : quel format choisir entre 2, 4, 8 ou 12 heures ? - 24 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Brasserie artisanale du Contrevent : choisir une bière locale selon le style, la fraîcheur et les accords
 So Food Caen, burgers halal, So’dipper et livraison à 0 €
 Bière de Noël artisanale : le bon équilibre entre robe ambrée, épices et accords de fête
 L’accord bière-fromage repose sur l’intensité, l’amertume et l’affinage